2026 wird teuer für gesetzlich Krankenversicherte!
Lohnt sich jetzt der Wechsel in die private Krankenversicherung?
Erst letztes Jahr wurden die Beiträge in der gesetzlichen Krankenversicherung (GKV) auf einen Rekordhoch angehoben. Sehr zum Ärger aller Betroffenen wird sich dieser Trend auch 2026 fortsetzen.
Höhere Grenzen, höhere Beiträge
Ab 2026 müssen Angestellte deutlich mehr verdienen, um überhaupt zwischen gesetzlicher (GKV) und privater Krankenversicherung (PKV) wählen zu können. Die sogenannte Versicherungspflichtgrenze steigt laut Entwurf des Bundeskabinetts auf
77.400 € Jahresgehalt an. Das ist ein Anstieg von 4,9 % gegenüber 2025 (73.800 €).
Auch die Beitragsbemessungsgrenze wird demnach auf 69.750 € pro Jahr bzw. 5.812,50 € monatlich angehoben. Sie legen fest, bis zu welchen Beiträgen Beiträge zur Kranken- und Pflegeversicherung fällig werden. Für viele Beschäftigte bedeutet das: deutlich höhere Abgaben.
Außerdem liegt der durchschnittliche Zusatzbeitrag laut Prognose des GKV-Schätzerkreises bei 2,9 %. Im Vorjahr lag diese Schätzung bei 2,5 %, allerdings erhöhten die Kassen ihre individuellen Zusatzbeiträge so deutlich, dass der tatsächliche Wert bereits 2025 bei 2,9 % lag. Eine ähnliche Entwicklung ist auch im kommenden Jahr nicht ausgeschlossen.
Die Anhebung der Grenzen und Beitragssätze verdeutlicht, wie stark die finanzielle Belastung in der GKV weiter zunimmt.
Ist die PKV eine Alternative?
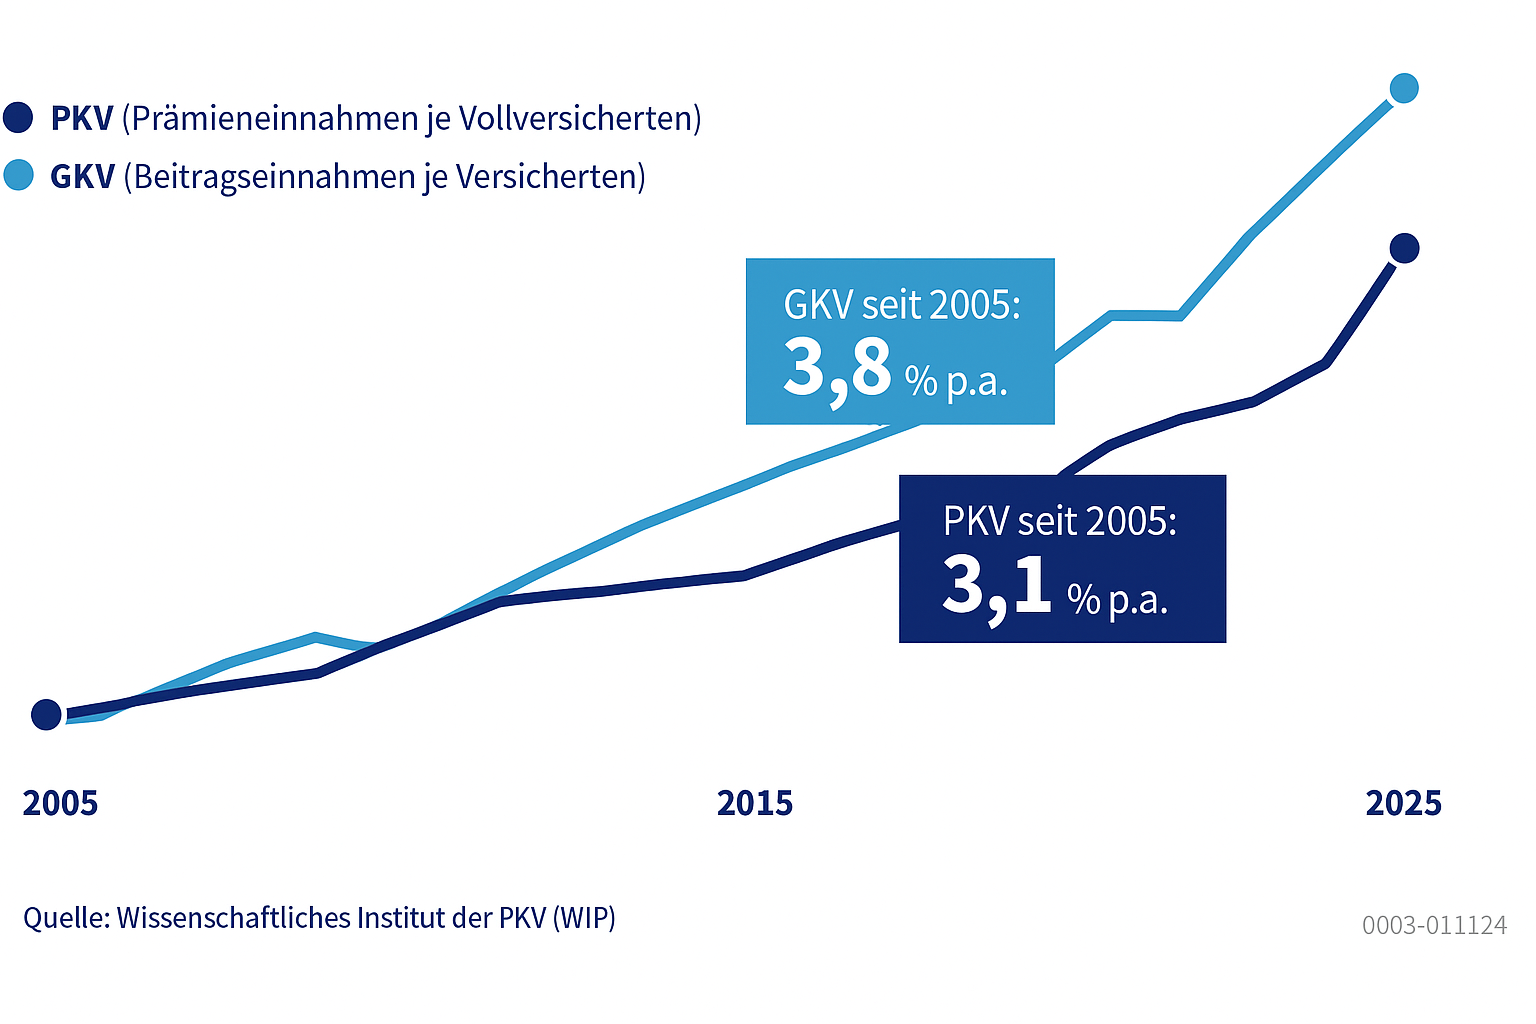
Ein Blick auf die langfristige Beitragsentwicklung in der GKV und PKV zeigt: Zwischen 2005 und 2025 sind die Beitragseinnahmen je Versicherten in der PKV im Schnitt um 3,1 % pro Jahr gestiegen – in der GKV lag der jährliche Zuwachs mit 3,8 % leicht darüber.
Beitragsentwicklung der GKV und PKV
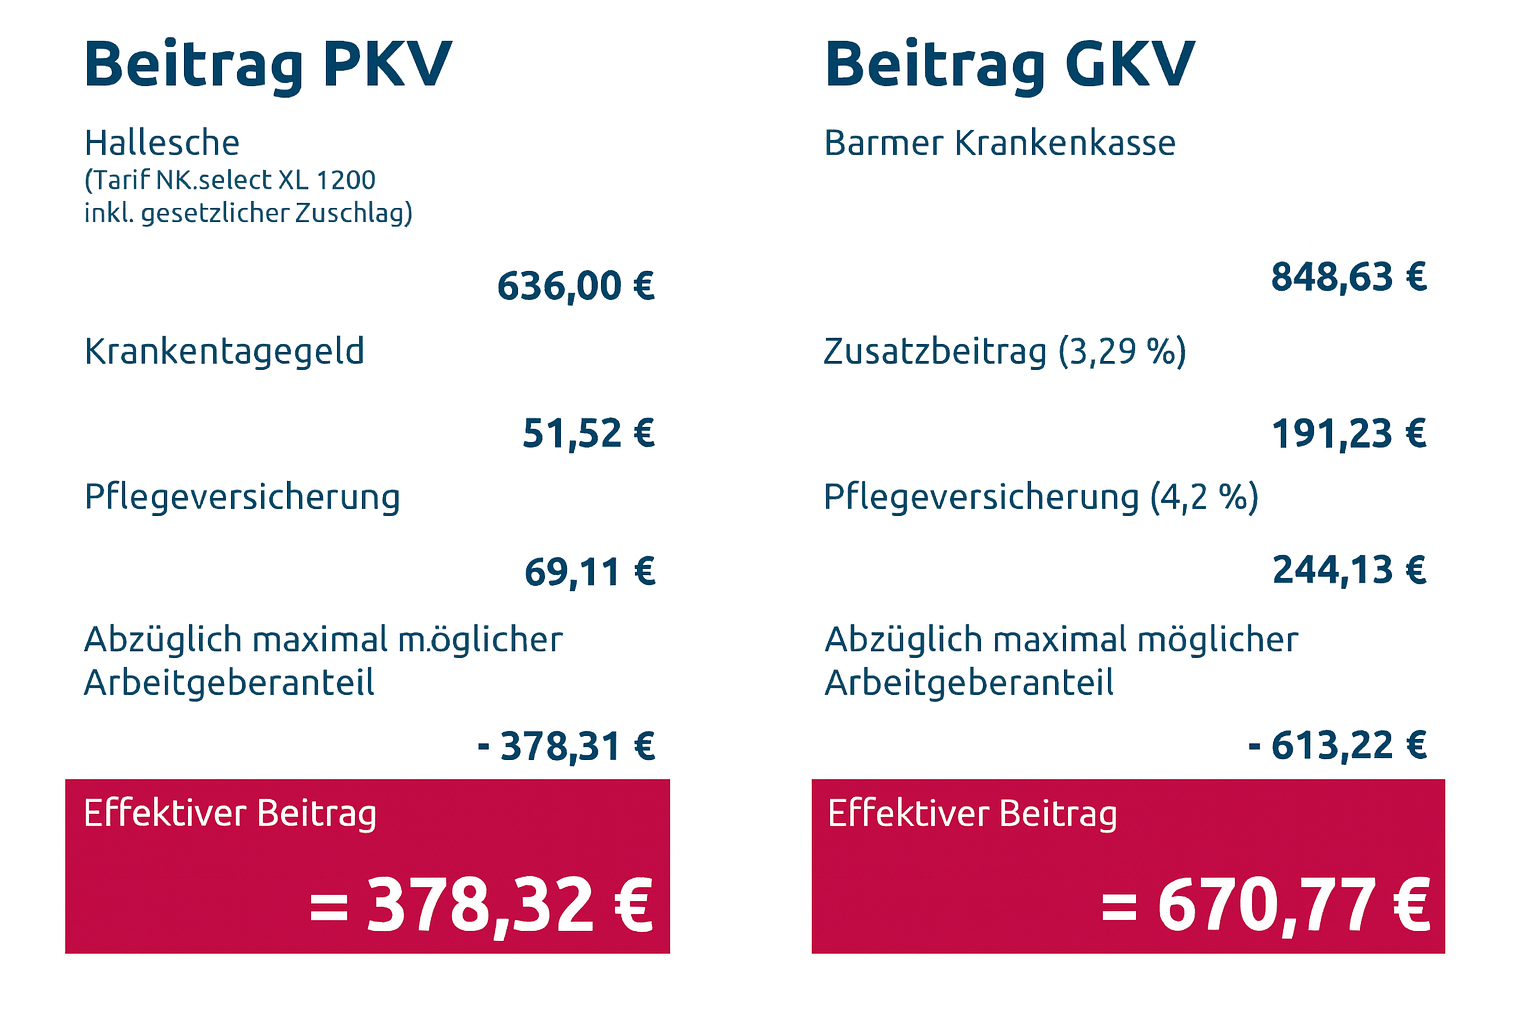
Beitragsvergleich PKV vs. GKV
Das folgende Rechenbeispiel zeigt den Vergleich zwischen einem PKV-Beitrag und einem GKV-Beitrag, bei einem Einkommen an der Beitragsbemessungsgrenze.
Als Beispiel für die PKV dient ein Tarif der Halleschen Krankenversicherung, der regelmäßig für stabile Beiträge, hervorragende Leistungen und hervorragende Gesundheits-Services prämiert wird. Unter anderem mit Top-Bewertungen für das Preis-Leistungs-Verhältnis.
Die Berechnung des Beitrags der GKV erfolgt mit der Barmer Krankenkasse, einer der größten gesetzlichen Krankenkassen in Deutschland.
Das Beispiel basiert auf einem 35-jährigen Arbeitnehmer ohne Kinder mit einem Einkommen von 5.812,50 € (160 € Krankentagegeld nach einer Karenzzeit von 42 Tagen).
Ihre Möglichkeiten auf einen Blick
Option 1: Sie bleiben bei Ihrer GKV und akzeptieren die weitere Beitragssteigerung.
Option 2: Vergleichen Sie die Beiträge der verschiedenen GKVs:
Denn neben dem gesetzlich festgeschriebenen allgemeinen Beitragssatz von derzeit 14,6 % können gesetzliche Krankenkassen einen individuellen Zusatzbeitrag erheben, dessen Höhe von jeder Kasse selbst festgelegt wird.
Dieser Zusatzbeitrag wird 2026 durchschnittlich auf 2,9 % geschätzt. Clever gemacht, springt durch einen Kassenwechsel mit den eingesparten Beiträgen noch eine sinnvolle private Zusatzversicherung, z. B. für die Zähne, heraus
Option 3: Sie entscheiden sich für die PKV:
Wenn Sie selbstständig, Freiberufler oder Beamter sind oder als Angestellte mehr als 77.400 Euro (Versicherungspflichtgrenze 2026) verdienen, haben Sie die Möglichkeit, in die PKV zu wechseln.
Die PKV ist trotz höherer Leistungsfähigkeit oft günstiger als die GKV und kann deutlich unter dem GKV-Höchstbeitrag liegen, den Gutverdiener dort zahlen müssen. Denn während sich der Beitrag in der GKV allein auf Basis des Gehalts berechnet, spielt das Einkommen bei der Ermittlung der Beiträge in der PKV keine Rolle
Buchen Sie direkt Ihren individuellen Termin.
Wir möchten Ihnen den Weg zum Gespräch möglichst einfach gestalten und das Wohlstands-Audit auch als Video-Konferenz durchführen. Deshalb können Sie bequem von zu Hause aus oder am Arbeitsplatz teilnehmen.
Auch bei der Terminauswahl sind wir sehr flexibel. Ihnen stehen Termine bis abends 20 Uhr und auch Termine am Samstag zur Verfügung.
Nun liegt es ganz an Ihnen, wann Sie davon Gebrauch machen möchten. Wann sehen wir uns online?

Sie werden sich mit diesen Informationen verbessern
finanziell - persönlich - nachhaltig