Rentenlücke beim Chef?!
Wie Geschäftsführer die bAV klug gestalten und voll ausschöpfen
Darum geht's:
Gesellschafter-Geschäftsführer haben einen hohen Vorsorgebedarf
Unternehmern, Selbstständigen und Gesellschafter-Geschäftsführern wird tagtäglich viel abverlangt. Sie müssen im Wettbewerb bestehen, planerische Weitsicht beweisen, Bürokratie bewältigen und zugleich die Alltagskommunikation zu Kunden, Lieferanten und eigenen Mitarbeitern stemmen. Kurzum: ein Geschäftsführer denkt und lebt 24/7 an und für „sein Baby“. Die eigenen Bedürfnisse und Notwendigkeiten in Sachen Altersvorsorge kommen dabei oft zu kurz. Das wird besonders fatal, wenn erst zu Rentenbeginn festgestellt wird, dass für den Vermögensaufbau keine Zeit mehr bleibt.
Gerade Gesellschafter-Geschäftsführer (GGF) haben einen besonders hohen Bedarf an zusätzlicher Altersversorgung. Je nach Branche liegt ihr monatliches Festgehalt inklusive Tantiemen schnell im fünfstelligen Bereich. Diesen Standard im Rentenalter halten zu wollen, bedarf zusätzlicher Vorsorge, da GGF von der gesetzlichen Rentenversicherungspflicht meist befreit sind. Das heißt, das über die Jahre hohe Einkommen eines GGF (deutlich über der Beitragsbemessungsgrenze) fällt zu Rentenbeginn ohne zusätzliche Vorsorge deutlich ab.
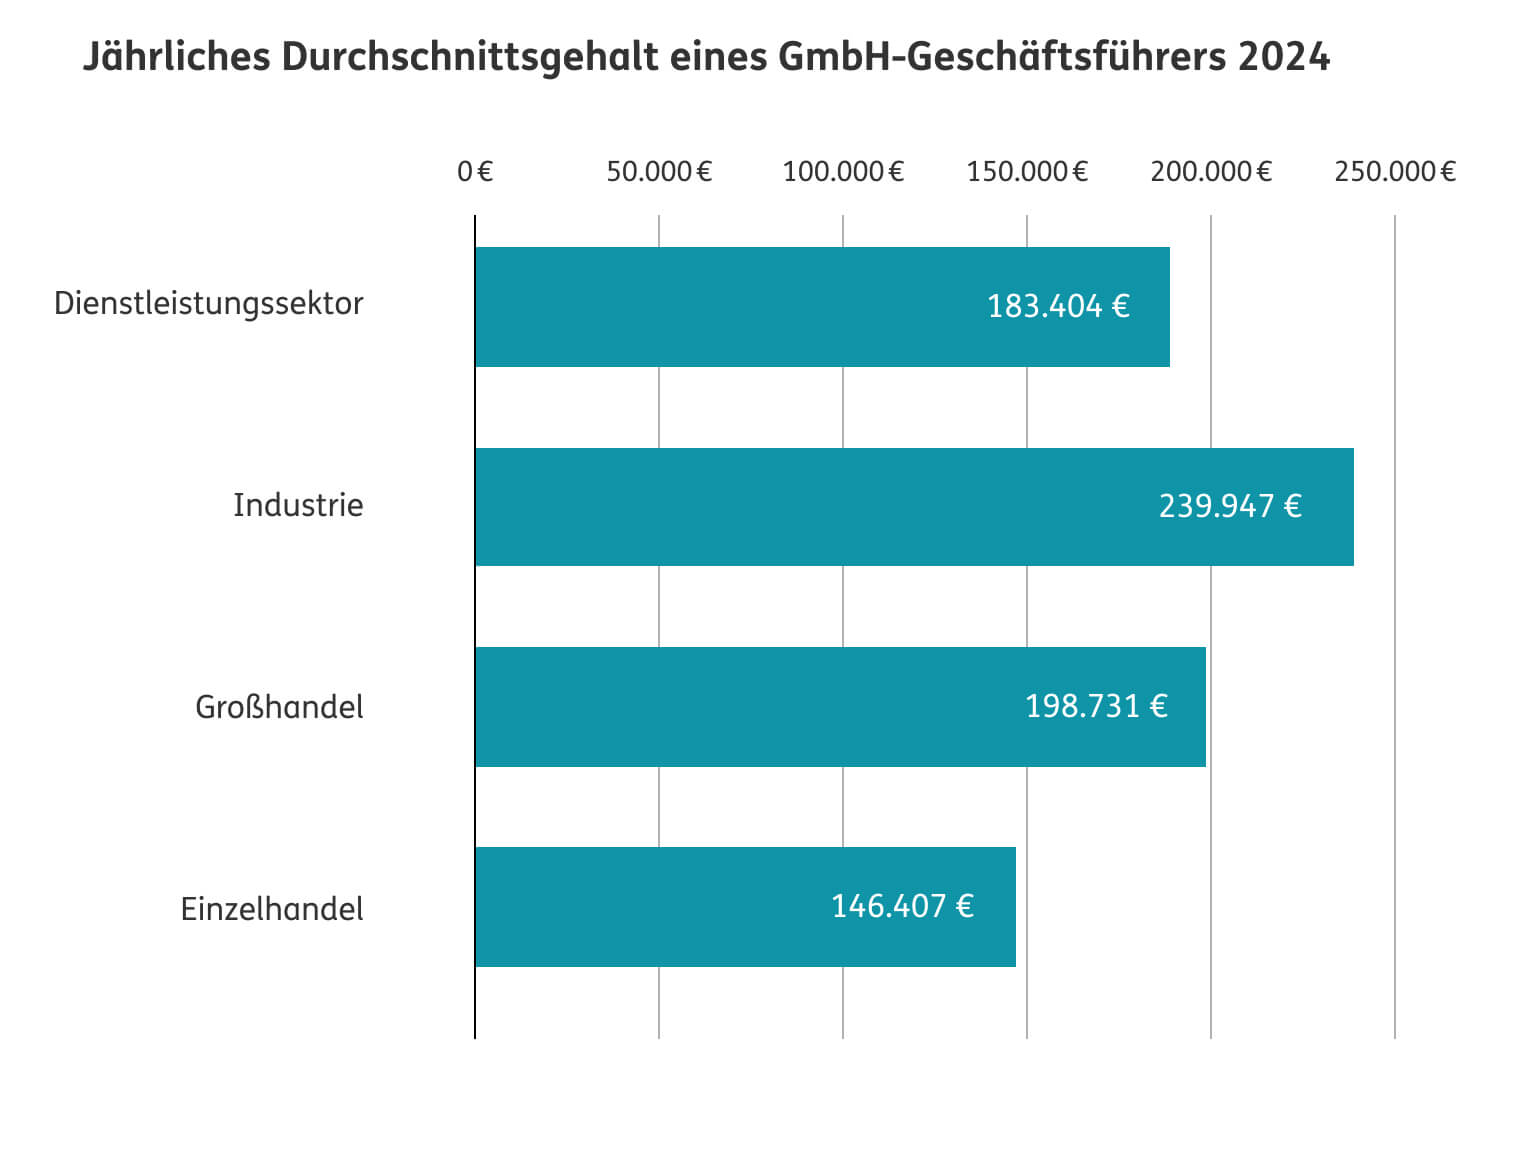
Die Befreiung von der gesetzlichen Rentenversicherungspflicht empfinden viele Unternehmer als finanzielle Freiheit und Selbstbestimmung. Das kann sie auch sein. Sie mündet jedoch oft in einer unzureichenden Altersvorsorge, da in vielen Fällen die vorhandene Liquidität ins Unternehmen reinvestiert oder für den privaten Konsum verwendet wird.
Die Folge: nach Jahrzehnten des Unternehmertums droht zu Rentenbeginn eine Versorgungslücke, die den gewohnten Lebensstandard gefährdet.
Die drei Säulen der Altersvorsorge
Gesetzliche Vorsorge
Betriebliche Vorsorge
Private Vorsorge
bAV aktiv gestalten und die eigene Versorgung verbessern
Die Säule der gesetzlichen Rentenversicherung trägt bei GGF also selten ausreichend zum späteren Renteneinkommen bei. Umso wichtiger ist die Stabilität der zusätzlichen Vorsorgesäulen. Gesellschafter-Geschäftsführern liefert dabei die betriebliche Altersversorgung (bAV) ein paar attraktive Vorteile. Für die bAV stehen dem GGF grundsätzlich alle fünf Durchführungswege (Direktversicherung, Pensionszusage, Pensionsfonds, Pensionskasse und Unterstützungskasse) zur Verfügung. Zugleich müssen ein paar wichtige (steuerliche) Aspekte beachtet werden.
Doppelfunktion beachten
Gesellschafter-Geschäftsführer sind oft Chef und Arbeitnehmer in einer Person. Diese Doppelfunktion zieht Besonderheiten in der Gestaltung der betrieblichen Altersversorgung nach sich. Hierbei ist entscheidend, ob der Geschäftsführer als „beherrschend“, „nicht beherrschend“ oder als „angestellt“ einzuordnen ist. Gilt er als „beherrschend“ (Stimmrecht > 50 Prozent), kann er seine Vergütung selbst festlegen, was zu einem potenziellen Interessenkonflikt zwischen seiner eigenen, privaten Versorgung und der Kapitalausstattung der Gesellschaft führen kann.
bAV muss Fremdvergleich standhalten
Somit steht auch die Zusage zur bAV bei einer Betriebsprüfung im besonderen Fokus. Insbesondere ihre Angemessenheit. So darf die Summe aus einem etwaigen gesetzlichen Rentenanspruch plus Betriebsrente 75 Prozent der GGF-Bezüge nicht überschreiten. Andernfalls könnte die Zusage als steuerliche Gestaltung ausgelegt werden.
Bei einer Prüfung geht es um die Frage, ob die Zusage betrieblich oder gesellschaftsrechtlich erteilt wurde. Wird letzteres festgestellt, liegt eine sogenannte verdeckte Gewinnausschüttung vor. Für diese Prüfung sieht der Gesetzgeber einen sogenannten Fremdvergleich vor, in dem geprüft wird, was einem nicht beteiligten Fremdgeschäftsführer, unter einer seriösen und plausiblen Gestaltung der Zusage, zugestanden hätte.
Weitere Prüfkriterien
Bei der Einrichtung einer GGF-Versorgung sind weitere Aspekte, wie die Befreiung vom Selbstkontrahierungsverbot, das Mindestpensionsalter für beherrschende GGF von 67 Jahren oder die Zusageerteilung vor Vollendung des 60. Lebensjahres zu beachten.
Vorteile einer bAV für GGF
Vorteil #1
Als Arbeitgeber haben GGF direkten Einfluss auf bAV-Gestaltung
Vorteil #2
Beiträge sind (je nach Durchführungsweg) als Betriebsausgabe absetzbar
Vorteil #3
Gut gestaltete und ausfinanzierte bAV erhöht den Wert und die Veräußerbarkeit des Unternehmens
bAV clever(er) gestalten
Mit einer bAV lagern GGF betriebsfremde Risiken,
z. B. Liquiditätsbedarf, Langlebigkeit, Ablebensrisiko, BU-Renten,
an die Rückdeckungsversicherung (RDV) aus.
Die Durchführungswege aus GGF-Sicht
Direktversicherung nach § 3 Nr. 63 EStG: Index Altersrente, Einkommensschutz über die bAV
Für alle Mitarbeiter inkl. GGF. Keine Wartezeiten und nach Ausscheiden privat fortführbar, bilanzneutral und Möglichkeit der Steuerförderung und des Betriebsausgabenabzugs.
Pensionszusage/ Direktzusage
Form der betrieblichen Altersvorsorge für Personen mit hohem Versorgungsbedarf und mehrheitlich beteiligte Geschäftsführer, die bereits die Fördermöglichkeit der Direktversicherung ausgeschöpft haben. Keine steuerlich begrenzten Höchstwerte. In der Bilanz müssen Pensionsrückstellungen gebildet werden
(§ 6a EstG).
Rückstellungen und Beiträge in Rückdeckungsversicherung sind kein steuerpflichtiger Arbeitslohn.
Unterstützungskasse
Form der betrieblichen Altersvorsorge für Personen mit hohem Versorgungsbedarf und mehrheitlich beteiligte Geschäftsführer, die bereits die Fördermöglichkeit der Direktversicherung ausgeschöpft haben. Keine Bilanzberührung, da Zusage über externen Versorgungsträger durchgeführt wird. Dotierung der Finanzierung sind als Betriebskosten abzugsfähig. Zuwendungen müssen gleich hoch bleiben oder steigen. Beiträge in Rückdeckungsversicherung sind kein steuerpflichtiger Arbeitslohn.
Pensionsfonds - Auslagerung
Für Unternehmen, die unmittelbare Versorgungsverpflichtungen für Personen mit hohem Versorgungsbedarf und mehrheitlich beteiligte Geschäftsführer gegen Einmalbeitrag auslagern möchten.
bAV im Faktencheck
bAV-Fakt #1
Gesetzliche Rentenansprüche bei GGF gering
bAV-Fakt #2
Hoher Vorsorgebedarf, um Lebensstandard sichern zu können
bAV-Fakt #3
bAV liefert GGF aktive Gestaltungsmöglichkeiten
bAV-Fakt #4
Betriebsrente kann steuerliche Vorteile fürs Unternehmen erzeugen
bAV-Fakt #5
Prüfkriterien sind zu beachten, um Steuernachteile zu verhindern
Vereinbaren Sie jetzt einen kostenfreien Online-Termin.