Die Pensionskasse ist eine rechtlich selbständige Versorgungseinrichtung, die von einem oder mehreren Unternehmen getragen werden. Meist ist sie als Aktiengesellschaft oder als Versicherungsverein auf Gegenseitigkeit organisiert.


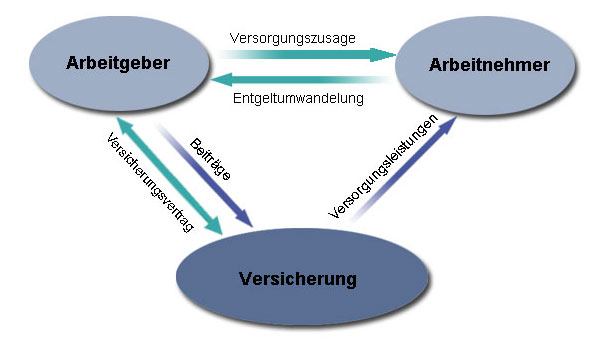
Der Arbeitgeber wird Mitglied in einer Pensionskasse und leistet die Beitragszahlung des Arbeitnehmers an diese Kasse.

Bei Fälligkeit der Versorgungsleistung zahlt die Pensionskasse die Beiträge direkt an den Arbeitnehmer bzw. dessen Hinterbliebene aus.
Betriebliche Altersvorsorgung (Pensionskasse)

Arbeitgeber Arbeitnehmer
  Vorteile   Vorteile
  • Einfache und kostengünstige
    Verwaltung auch bei Fluktuation
  • Einsparung von Sozialversicherungsbeiträgen möglich
  • Keine Bilanzberührung
  • Alle Förderwege aus einer Hand
  • Keine Beiträge an den Pensionssicherungsverein
  • Flexible Gestaltung (Kapital/Rente und Zusatzversicherung möglich)
  • Übertragbarkeit des Versicherungsvertrags
    bei Ausscheiden
  • Förderung nach § 3 Nr. 63 EStG
  Nachteile
  • Begrenzung der lohnsteuerfreien Dotierungsmöglichkeiten auf 4 % der
    Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung (ggf. plus 1.800 Euro)
0 replies

Leave a Reply

Want to join the discussion?
Feel free to contribute!

Leave a Reply

Your email address will not be published. Required fields are marked *