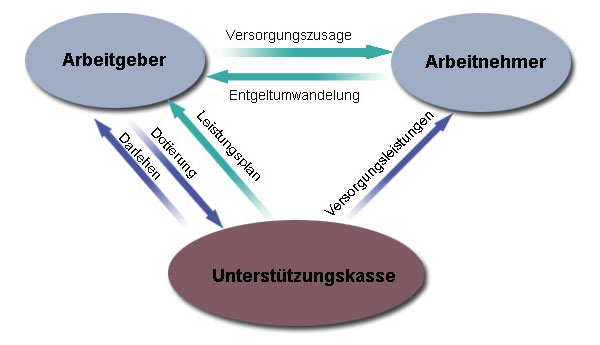
Die Unterstützungskasse ist eine Zusage des Arbeitgebers an den Arbeitnehmer, bei Erreichen der Altersgrenze eine betriebliche Versorgungsleistung zu zahlen.
Der Arbeitnehmer kann für diese Zusage z.B. auf einen Teil seines Gehaltes verzichten. Der Arbeitgeber wird Mitglied in einer Unterstützungskasse und zahlt dahin die Beiträge zum Aufbau des benötigten Kapitals, um seinen Verpflichtungen nachzukommen. Der Arbeitgeber überträgt die Verwaltungsaufgaben an die Unterstützungskasse.
In dieser Form ist der Arbeitgeber allein verpflichtet, die Versorgungsleistungen im Versicherungsfall zu zahlen.
Die dotierte Unterstützungskasse ist ähnlich der Pensionskasse oder dem Pensionsfonds ein rechtlich eigenständiges Versorgungswerk.
Im Gegensatz zu den beiden Pensionsformen bestehen bei der dotierten Unterstützungskasse keine Verpflichtungen des Versorgungswerks gegenüber dem versicherten Arbeitnehmer.
Der Arbeitgeber ist also allein verpflichtet, die Versorgungsleistungen im Versicherungsfall zu zahlen.
Damit diese Verpflichtung nicht an der mangelnden Liquidität des Arbeitgebers scheitern kann, wird die Vorsorge über eine Unterstützungskasse durch den Pensions-Sicherungs-Verein a.G. in Köln abgesichert.
Übertragung der Verwaltungsaufgaben
auf Unterstützungskasse
Evtl. Einsparung von
Sozialversicherungsbeiträgen
Dotierungen können flexibel
gestaltet werden (Grenzen des § 4d EStG beachten!)
Rückstellungen nicht in der Bilanz,
sondern im Anhang zur Bilanz
Durch Beleihung Stärkung des
Eigenkapitals der Firma möglich
Keine steuerliche Berührung während der Anwartschaftsphase bei Firmenfinanzierung
Volle Steuerersparnis bei Entgeltumwandlung
Sozialversicherungsfrei bei Entgeltumwandlung bis zu 4% der Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung
Nachgelagerte Besteuerung im Rentenalter mit hohen Freibeträgen
Nachteile
Nachteile
Es können max. 2 Jahresrenten im
Reservepolster aufgebaut werden, damit
ist eine vollständige Ausfinanzierung der Versorgungsleistungen unmöglich
In der Leistungsphase muss der Arbeitgeber dann laufend nachdotieren, auch wenn es wirtschaftlich nicht gut läuft
Verwaltungsbeiträge an die Unterstützungskasse
Beiträge zu den Pensionssicherungsverein
Eingeschränkte Flexibilität bei Arbeitgeber-Wechsel
Das Risiko besteht in der Nichtrückzahlung durch den Arbeitgeber besonders im Leistungsfall
Die kongruent rückgedeckte Unterstützungskasse
Bei einer kongruent rückgedeckten Unterstützungskasse handelt es sich um eine eigenständige soziale Einrichtung.
Hierbei gibt der Arbeitgeber entweder ein Versprechen über die Höhe der Versorgung (Leistungszusage) ab oder er sagt den Beitrag zu, der in die Versorgung fließt (beitragsorientierte Leistungszusage).
Etwaige biometrische Risiken (vorzeitiger Versorgungsfall durch Invalidität oder Tod eines Versorgungsanwärters) sowie das Renten- oder Alterskapitalversprechen werden vollständig (kongruent) auf ein Versicherungsunternehmen ausgelagert.
Bei Eintritt des Versorgungsfalles sind versprochene Leistung und Leistung aus der Rückdeckungsversicherung deckungsgleich (kongruent), sofern kein Beitragsrückstand besteht. Unterstützungskassen sind juristische Personen, in der Rechtsform eines eingetragenen Vereins, einer GmbH oder einer Stiftung.
Arbeitgeber
Arbeitnehmer
Vorteile
Vorteile
Auslagerung von Versorgungsrisiken aus dem Unternehmen.
Hohe Versorgungen können in nahezu unbegrenzter Höhe mit Betriebsausgaben
ausfinanziert werden, ohne dass sie in der Bilanz ausgewiesen werden müssen
Übertragung der Verwaltungsaufgaben auf Unterstützungskasse
Zugesagte Leistungen sind kongruent rückgedeckt; kein Nachfinanzierungsrisiko
Individuelle Leistungsplangestaltung
Keine Bilanzberührung
Einsparung von Sozialversicherungsbeiträgen
Einfache Übernahme von Pensionszusagen bei Rentenbeginn möglich
Umwandlungsbeträge können in nahezu unbegrenzter Höhe steuerfrei in die
Versorgung eingezahlt werden (Entgeltumwandlung).
Kann zusätzlich zu bereits bestehenden Versorgungsmodellen vereinbart werden (z.B. Direktversicherung; Pensionskasse)
Sofern Arbeitgeber-finanzierte Unterstützungskasse vorliegt, steht dem Arbeitnehmer weiterhin
der volle Betrag in Rahmen der Entgeltumwandlung nach §3 Nr. 63 EStG zur
Verfügung
Sozialversicherungsfrei bei Entgeltumwandlung bis zu 4% der Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung
Nachgelagerte Besteuerung im Rentenalter mit hohen Freibeträgen
Nachteile
Nachteile
Eingeschränkte Flexibilität der Beitragszahlung
Verwaltungsbeiträge an die Unterstützungskasse
Beiträge an den Pensionssicherungsverein
Eingeschränkte Flexibilität der Beitragszahlung
Eingeschränkte Flexibilität bei Arbeitgeber-Wechsel
0replies
Leave a Reply
Want to join the discussion? Feel free to contribute!
Leave a Reply
Want to join the discussion?Feel free to contribute!