 |
 |
 |
 |
 |
 |
 |
Ihr Risiko
Im sogenannten „Hausrat” steckt ein beträchtlicher Teil Ihres Vermögens. Zum Hausrat gehören nicht nur Möbel, Teppiche, Gardinen, Haushaltsgeräte, Fernseher und Musikanlage, sondern auch das, was man erst auf den zweiten Blick sieht: Kleidung, Wäsche, Geschirr und Besteck, Bücher, Schallplatten, CDs, die Spielsachen der Kinder sowie alle Ge- und Verbrauchsgüter Ihres Haushalts. Auch im Keller eingelagerte Vorräte, Campingausrüstung und Sportgeräte gehören dazu.
Versicherungsschutz
Der hier beschriebene Versicherungsumfang gilt für Hausratversicherungen nach den „Allgemeinen Hausratversicherungsbedingungen” aus dem Jahre 1992 (= VHB 92).
Versicherungssumme
Bei Verträgen, die vor dem Jahr 1992 abgeschlossen wurden, liegt in den allermeisten Fällen eine erhebliche Unterversicherung vor. Im Schadenfall bekommt der Versicherungsnehmer dann nur einen Teil des Schadens ersetzt. Die Versicherungen sind nicht mehr bedarfsgerecht und müssen dringend neu geordnet werden. Sprechen Sie mit Ihrem Berater.
Versicherungsumfang
Feuer
Schäden durch Brand, Blitzschlag, Explosion sowie Folgeschäden durch Löschen, Aufräumungs-, Bewegungs-, Schutz- und Schadenminderungskosten. Nach den aktuellen Bedingungen sind auch Betriebs- und Nutzwärmeschäden versichert.
Einbruchdiebstahl
 Schäden durch Einbruchdiebstahl oder den Versuch einer solchen Tat sowie dadurch entstehende Beschädigungen an den Versicherungsräumen und Schloßänderungskosten.
Raub und räuberische Erpressung
sind nach den aktuellen Bedingungen weltweit versichert. Dieser Versicherungsschutz gilt für alle Personen, die mit dem Versicherungsnehmer in häuslicher Gemeinschaft leben.
Vandalismus bei Einbruch
Schäden durch mutwillige Zerstörung oder Beschädigung sind bei einem Einbruch versichert.
Leitungswasser
 Schäden durch bestimmungswidrig austretendes Leitungswasser, auch aus Wasch- und Geschirrspülmaschinen, aus Warmwasser- und Dampfheizungen, Klima-, Wärmepumpen- und Solarheizungsanlagen.
Frost- und Rohrbruchschäden
Schäden an sanitären Anlagen und Leitungswasser führenden Installationen, an deren Zu- und Ableitungsrohren, soweit der Versicherungsnehmer als Mieter diese Anlagen oder Rohre auf eigene Kosten beschafft oder vom Vermieter übernommen hat und dafür die Gefahr trägt. Bei Mietwohnungen auch die Kosten für Reparaturen von Leitungswasserschäden an Bodenbelägen, Innenanstrichen und Tapeten.
 Sturm einschließlich Hagel
Luftfahrzeuge
Schäden durch Anprall oder Absturz eines Luftfahrzeuges, seiner Teile oder seiner Ladung.
Hotelkosten
Wenn die Wohnung durch einen versicherten Schaden unbewohnbar ist, übernimmt die Versicherung (gesellschaftsabhängig) die Hotelkosten (ohne Nebenkosten) pro Tag bis max. 1 Promille der Versicherungssumme für bis zu 100 Tage. Eine Entschädigung wird auch gezahlt, wenn Sie eine Ferienwohnung mieten oder zu Verwandten ziehen.
Außenversicherung
gilt nach den aktuellen Bedingungen weltweit. Bei einem vorübergehenden Auslandsaufenthalt ist der im Ausland befindliche Hausrat bis zu 10% der Versicherungssumme versichert.
Fahrraddiebstahl
Nach den aktuellen Bedingungen können gegen einen geringen Beitragszuschlag auch teuere Fahrräder versichert werden. Ersetzt werden Schäden durch Diebstahl, wenn das im Freien abgestellte Fahrrad durch ein Schloss gesichert war und Ihnen zwischen 6.00 und 22.00 Uhr gestohlen wurde, oder wenn Sie noch mit dem Fahrrad unterwegs waren (es also außerhalb der genannten Zeit nur vorübergehend abgestellt war).
Überspannungsschäden durch Blitzschlag
 können mitversichert werden. Durch Überspannung können hohe Schäden an elektrischen Geräten, z. B. Fernseher, PC, HiFi oder Haushaltsgeräten, entstehen. Ersetzt werden die Reparaturkosten und auch die Folgeschäden (z. B. das verdorbene Gefriergut, wenn der Gefrierschrank durch einen Überspannungsschaden ausgefallen ist).
Glasversicherung
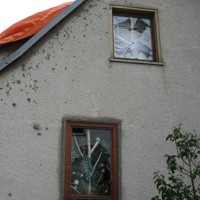
Die Haushalt-Glasversicherung ist eine selbstständige bedarfsgerechte Versicherung für die Außen- und Innenverglasung von Fenstern, Türen, Balkonen, Terrassen, Wintergärten, Veranden, Loggien, Wetterschutz- Vorbauten, Dächern und Sonnenkollektoren, Duschkabinen (auch mit Kunststoffscheiben), Verglasungen von Bildern, Schränken, Vitrinen, Spiegel, Glasplatten von Tischen, Sichtfenster von Öfen. Bei manchen Versicherungsgesellschaften ist sogar das teure Cerankochfeld beitragsfrei mitversichert. Die Versicherung von Aquarien/Terrarien und Kunststoffen kann vereinbart werden.
Entschädigung für Wertsachen
 Wertsachen sind Bargeld, Urkunden einschl. Sparbücher und sonstige Wertpapiere, Schmucksachen, Edelsteine, Perlen, Briefmarken, Münzen und Medaillen sowie alle Sachen aus Gold, Silber oder Platin; Pelze, handgeknüpfte Teppiche und Gobelins, Gemälde, Collagen, Zeichnungen, Grafiken und Plastiken; Antiquitäten, die über 100 Jahre alt sind (jedoch ohne Möbel). Die Entschädigungsgrenzen wurden mit jeder Neuregelung erhöht, je älter die Vertragsbedingungen, um so niedriger sind also die Entschädigungsgrenzen. Wenn der Anteil der Wertsachen an Ihrem Hausrat höher ist, können Sie die Entschädigungsgrenze für Wertsachen erhöhen.
Bargeld, Wertpapiere und Schmuck müssen in einem verschlossenen mehrwandigen Stahlschrank mit einem Mindestgewicht von 200 kg oder einem eingemauerten Stahlwandschrank mit mehrwandiger Tür aufbewahrt werden, sonst ist die Entschädigung je Versicherungsfall nach den aktuellen Bedingungen begrenzt für
 Bargeld (ausgenommen Münzen, deren Versicherungswert den Nennbetrag übersteigt)
- Urkunden, Sparbücher, sonstige Wertpapiere
- Schmucksachen, Edelsteine, Perlen, Briefmarken, Münzen, Sachen aus Gold oder Platin

Nicht versichert:
Eine „Versicherung gegen alles” gibt es nicht, weil niemand eine solche Versicherung bezahlen könnte. Die Bedingungen sehen deshalb vernünftige Grenzen und Einschränkungen vor, von denen hier einige als Beispiel genannt sind:
In der Feuerversicherung sind nicht versichert Sengschäden, wie sie durch glimmende Streichhölzer oder Zigarettenglut entstehen können, sowie Schäden an elektrischen Einrichtungen durch Kurzschluß.
Nicht gedeckt sind außerdem Schäden durch einfachen Diebstahl (bei unverschlossenen Türen), Diebstahl von Terrassen- und Gartenmöbeln oder Wäsche auf der Leine. Einbruch-Diebstahl oder Raub durch Hausangestellte sind ebenfalls nicht versichert.
In der Leitungswasserversicherung sind solche Schäden nicht gedeckt, bei denen das Wasser nicht aus einer Leitung kommt (Niederschläge, Grund- und Hochwasser); außerdem Schäden durch Rückstau aufgrund von Witterungsniederschlägen oder Grundwasser.
Von der Sturmversicherung sind Schäden durch Eindringen von Niederschlägen oder Schmutz infolge nicht ordnungsgemäß geschlossener Fenster, Außentüren und sonstiger Öffnungen ausgeschlossen.
Außerdem sind Schäden durch Kriegsereignisse, innere Unruhen, Erdbeben und Kernenergie ausgeschlossen.
Geltungsbereich
Versicherungsort ist die Wohnung, dazu gehören auch die gemieteten Nebenräume (z.B. Keller und Garage) auf demselben Grundstück; aktuell auch eine Garage in der Nähe. Gleiches gilt für Waschmaschine und Wäschetrockner in einem Gemeinschaftsraum.
Bei einem Umzug besteht vorübergehend für beide Wohnungen Versicherungsschutz. Außerhalb des Versicherungsortes besteht Versicherungsschutz weltweit, wenn sich der Hausrat nur vorübergehend woanders befindet (z. B. in einem Hotelzimmer oder einer Ferienwohnung).
Leave a Reply
Want to join the discussion?Feel free to contribute!